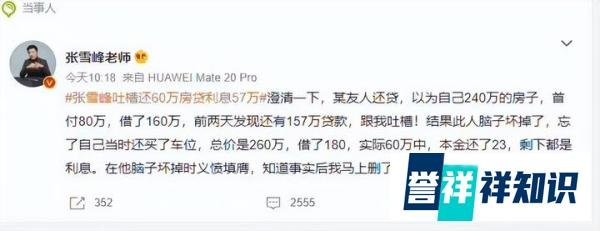
张雪峰吐槽房贷利息过高后道歉,并非银行只许高利息不许质疑,而是其自身计算错误引发误解,同时房贷利息问题涉及多方面因素,不能简单归结为银行单方面问题。以下为具体分析:
2月22日,张雪峰在社交平台吐槽“还了60万房贷,利息仅有3万本金57万都是利息”,此言论引发舆论关注。随后他发文致歉,承认是计算错误。虽然其算法有误,但这一事件也引发了大众对银行房贷利率的讨论。
按照张雪峰所说的6年前的房贷利率上浮1.2倍,借款一百万,采用等额本金还款方式。通过计算,每月需要还款5918元,本息合计213万,其中利息113万。可以看出,利息比本金多出13万,利息总额超过了本金总额。这表明在高利率时期,购房者需要承担较高的利息成本,背负较大的经济压力。
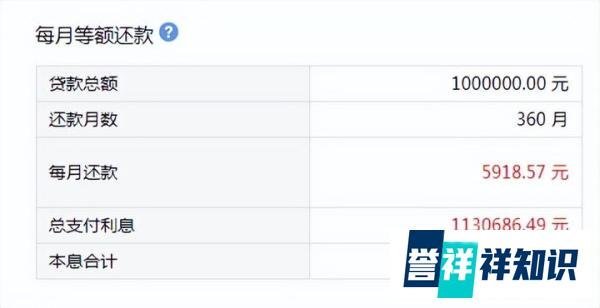
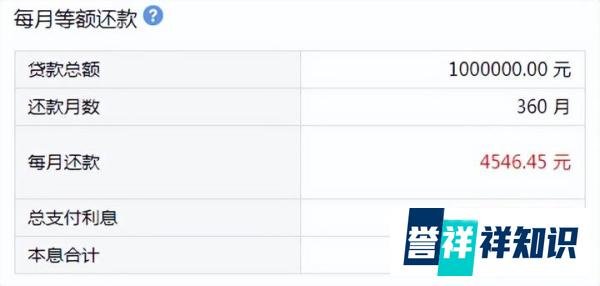
现行房贷利率最低已经降到了3.4%,同样借款一百万,采取等额本金还款方式,每月房贷是4526元,比高利率时少了1400元,本息合计共163万,利息仅63万,比高利率时少了50万,整整多出来一套房子的首付钱。这说明利率的调整对购房者的利息支出有重大影响。
广大高房贷站岗者为了不再给银行“打工”,节省利息支出,纷纷发起反击,掀起了“提前还贷潮”。有人认为提前还贷的都是有钱人,这种看法是片面的。实际上,正是因为没有钱,才会选择提前还贷,以此来减少利息的支付。例如在高利率时期贷款购房的人,在利率下降后,通过少量的过桥费等,提前还贷,再去置换低利率的房贷,从而降低利息成本。
房贷是银行最优良的资产,具有周期长、利率高、收益稳定等特点。因此,吐槽房贷过高会触动银行的利益,各个银行设置各种阻力阻止购房者提前还贷,有的银行提前还贷已经预约到了十个月之后。不过,如今央行要求各银行做好提前还贷的服务工作,并且要求各银行严查消费贷、经营贷等流入房地产,这在一定程度上影响了提前还贷的便利性。
房贷问题涉及复杂的经济和金融体系,银行在金融领域具有重要地位。房贷利息的设定受到市场供求、资金成本、宏观经济政策等多种因素影响。虽然高房贷利息给购房者带来较大压力,但不能简单认为银行只许高利息不许质疑。专家名人少质疑高房贷,一方面可能是考虑到问题的复杂性,需要综合多方面因素进行深入分析;另一方面,也可能存在如文中提到的迫于某些压力等因素,但不能一概而论地认为是因为银行单方面的原因导致他们不敢质疑。
张雪峰事件反映出大众对房贷利息问题的关注和不满,但房贷利息问题是一个复杂的经济现象,需要从多个角度进行理解和分析,不能简单地将责任归咎于银行。