在建工程转固定资产的账务处理需结合会计做账与纳税申报要求,具体流程如下:
当购建或生产的符合资本化条件的资产达到预定可使用状态时,可判定为满足转固条件,具体判断标准包括:
当资产完工并投入使用时,需将“在建工程”科目余额转入“固定资产”科目:
示例:企业自建厂房完工,在建工程累计成本为500万元,转固时:
转固后需按月计提折旧,根据资产用途计入相关费用科目:
示例:厂房每月折旧额为2万元,会计分录为:
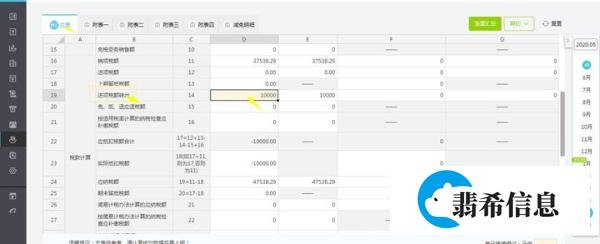
需根据在建工程性质(动产或不动产)区分进项税额处理方式:
领用原材料时,进项税额需转出,计入在建工程成本:
示例:企业自建厂房领用原材料100元,增值税率17%,分录为:
领用原材料时,进项税额可抵扣,无需转出:
示例:企业安装设备领用原材料100元,分录为:
关键区别:
通过规范账务处理与税务申报,企业可确保在建工程转固定资产的合规性,为资产管理奠定基础。