版税是知识产权的原创人或版权持有人对其他使用其知识产权的人所收取的金钱利益,又称版权使用费。
版税的支付对象与场景:
支付对象:版税的支付方通常是使用版权作品的企业或个人(如出版社、影视公司、商家等),接收方为版权持有人(如作家、创作者、专利权人等)。
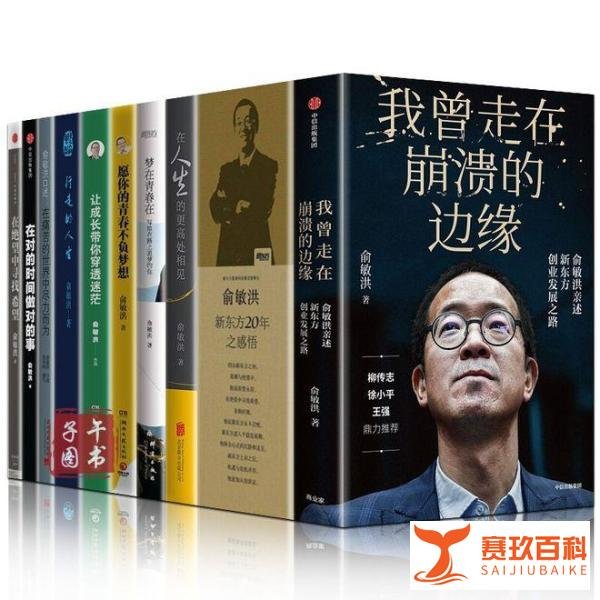
典型场景:例如,出版社要出版俞敏洪的书籍,需向其支付版税以获得合法出版权;影视公司改编其作品为电影或电视剧时,同样需支付版税。
版税的性质与税务处理:
收入性质:对版权持有人而言,版税是一种重要的收入来源,属于知识产权变现的直接方式。
税务义务:在多数国家,版税收入需缴纳预扣所得税(即收入税的一部分),但版税本身与国家税收体系中的“税”无直接关联,仅是收入类型的一种。
版税的计算方式:
灵活性:版税的计算没有统一标准,通常由版权持有人或其代理机构与使用方协商确定。
常见模式:
一次性买断:双方约定在一定期限内(如3年、5年),使用方支付固定金额买断版权使用权,此后版权持有人不再从销量中获利。
按销量分成:根据作品的实际销售数量或销售额,按约定比例(如图书定价的8%-15%)持续支付版税。例如,俞敏洪的书籍每售出一本,出版社需按比例向其支付版税。
版税与版权买断的区别:
版权买断:若商家一次性买断版权,版权持有人仅保留署名权,不再参与后续收益分配。例如,某出版社以高价买断俞敏洪某本书的全球版权,此后该书所有销售、改编收入均归出版社所有,俞敏洪仅能以“作者”身份署名。
版税模式:若未买断版权,版权持有人可长期从作品使用中获利。例如,俞敏洪的书籍持续再版或被改编为影视剧,他均可按约定收取版税。
版税的争议与建议:
术语误解:由于“版税”一词易与“税收”混淆,部分学者建议改用“版权使用费”或简称“版费”,以减少公众误解。
国际差异:不同国家对版税的法律规定和计算方式可能存在差异,需结合具体法律环境理解。
俞敏洪的版税收入来源:俞敏洪作为多部畅销书的作者(如《永不言败》《在绝望中寻找希望》等),其版税收入主要来自:
总结:版税是版权持有人通过授权他人使用其作品而获得的经济补偿,其核心在于知识产权的价值变现。俞敏洪提及的“靠版税养活家庭”,正是基于其作品长期产生的版税收入,体现了知识产权的持续盈利能力。