近5000家P2P网贷机构停业后,千亿坏账的责任承担需结合出借人、借款人、平台及监管多方角色综合分析,核心责任主体为平台运营方,但实际追偿需依赖资产处置、法律追责及监管协调。
法律责任与兑付义务P2P平台作为信息中介,理论上不直接承担借贷风险,但多数平台存在违规操作(如自融、资金池、虚假标的等),导致其从“中介”异化为“信用中介”。此类平台停业后,实际控制人及高管需对非法集资、合同诈骗等行为承担刑事责任,并优先用个人资产及平台剩余资金兑付出借人。
案例:红岭创投周世平被捕后,承诺3年兑付158亿,但仅完成12%,剩余资金需通过处置旗下动产、不动产追偿,若资产不足则可能面临法律强制执行。
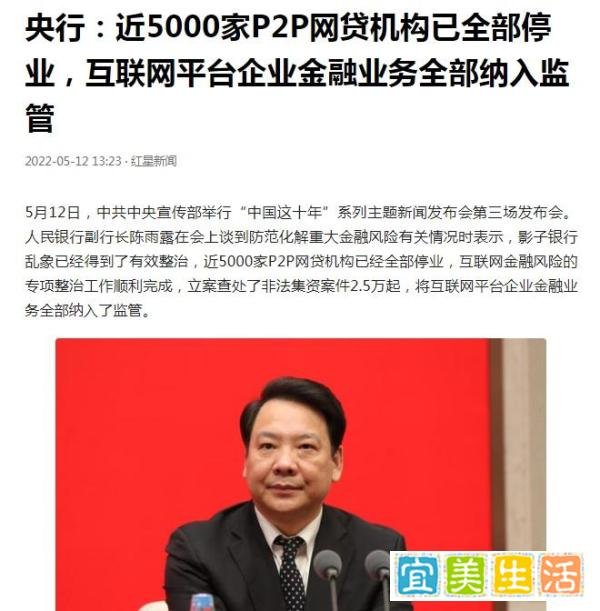
数据:截至2023年,全国立案查处非法集资案件2.5万起,但实际追回资金比例较低,多数出借人难以全额收回本金。
资产处置与债权转移平台停业后,其债权(借款人未还款部分)通常被转让给第三方资产管理公司(AMC)或催收机构。出借人可通过债权转让协议间接获得追偿权,但实际回款率取决于借款人还款能力及资产质量。
流程:平台清算组梳理资产→评估债权价值→公开拍卖或协议转让→新债权人继续追偿。
风险:若平台存在虚假债权或资产转移,出借人可能面临“血本无归”。
法定还款责任借款人需按合同约定还款,即使平台停业,债权关系仍存续。若借款利率在法定范围(年化≤36%)内,借款人必须履行还款义务,否则可能面临催收、诉讼或征信记录受损。
例外情况:若平台存在“砍头息”、暴力催收等违法行为,借款人可向监管部门投诉或通过法律途径主张减免部分费用。
高利贷认定与豁免根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,借款利率超过LPR(贷款市场报价利率)4倍的部分不受法律保护。若平台实际利率超标,借款人可拒绝支付超额利息,但本金及合法利息仍需偿还。
操作建议:借款人应保留借款合同、还款记录等证据,通过法律途径确认债务合法性。
清退与立案调查央行等监管机构通过专项整治行动(如“清退P2P”“打击非法集资”)推动行业出清,但清退后需解决两大问题:
资产透明度:要求平台公开资产清单、债权债务关系,防止资产非法转移。
兑付监督:督促平台制定兑付方案,并定期公示进展(如红岭创投的12%兑付率需接受监管审查)。
投资者补偿机制目前国内尚未建立系统性P2P投资者补偿基金,但部分地区试点“风险准备金”或“保险赔付”模式(如部分平台引入履约保证保险)。未来可能通过以下方式完善:
推动平台剩余资产变现:优先用于兑付出借人。
严惩平台实际控制人:通过刑事追责追缴赃款,弥补投资者损失。
引导第三方接盘:鼓励AMC或国企收购不良债权,提高回款率。
参与平台清算程序出借人可通过债权人委员会或清算组监督平台资产处置,要求公开审计报告、资产评估结果等关键信息,防止利益输送。
集体诉讼与法律追责若平台存在欺诈行为,出借人可联合提起民事诉讼或刑事附带民事诉讼,要求平台实际控制人赔偿损失。
案例:部分平台停业后,出借人通过集体诉讼迫使高管变卖个人资产偿债。
警惕二次诈骗清退期间,不法分子可能以“内部兑付”“债权置换”等名义实施诈骗,出借人需通过官方渠道核实信息,避免进一步损失。
完善监管框架
明确平台定位:强制P2P回归信息中介本质,禁止触碰资金池、自融等红线。
强化准入与退出机制:提高注册资本门槛,要求平台缴纳风险准备金或投保。
建立投资者保护基金:类似银行存款保险制度,为出借人提供基础保障。
加强金融消费者教育通过案例警示、风险测评等方式,提高投资者对高收益陷阱的识别能力,避免盲目追逐“保本高息”产品。
结论:千亿坏账的责任需分层承担——平台运营方是直接责任人,需通过资产处置和法律追责兑付出借人;借款人需履行法定还款义务(除非涉及高利贷);监管部门需完善清退机制并推动长效治理;出借人则需通过法律途径维护权益。行业出清后,需以“零容忍”态度打击金融犯罪,同时构建更稳健的金融生态,防止类似风险重演。