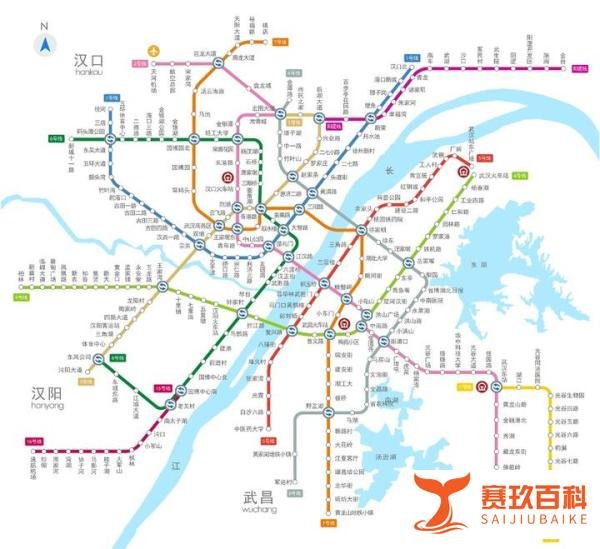
武汉地铁盈利主要依靠资源一级开发业务收入反哺轨道交通运营亏损,同时通过轨道交通衍生业务增加非票务收入,整体业务结构实现盈利。以下是具体分析:
客流量与票价武汉地铁客流量持续增长,2021年达10.03亿乘次,日均274.71万乘次;2022年受外部因素影响略有下降,但仍保持8.88亿乘次。票价采用里程分段计价,2022年票款收入(不含补贴)为16.50亿元,但运营成本高达54.12亿元,成本倒挂现象显著。
行业对比根据中国城市轨道交通协会数据,2022年全国城轨交通平均每人次公里净亏损0.76元,武汉地铁的运营亏损符合行业共性,主要因人力、动力、维修及折旧等成本高企。
业务模式武汉地铁通过下属子公司对轨道沿线土地进行拆迁和整理,完成后交由土地储备中心招拍挂出让。土地出让收益扣除成本后,由武汉市财政局划入武汉地铁专用账户,专项用于轨道交通建设。
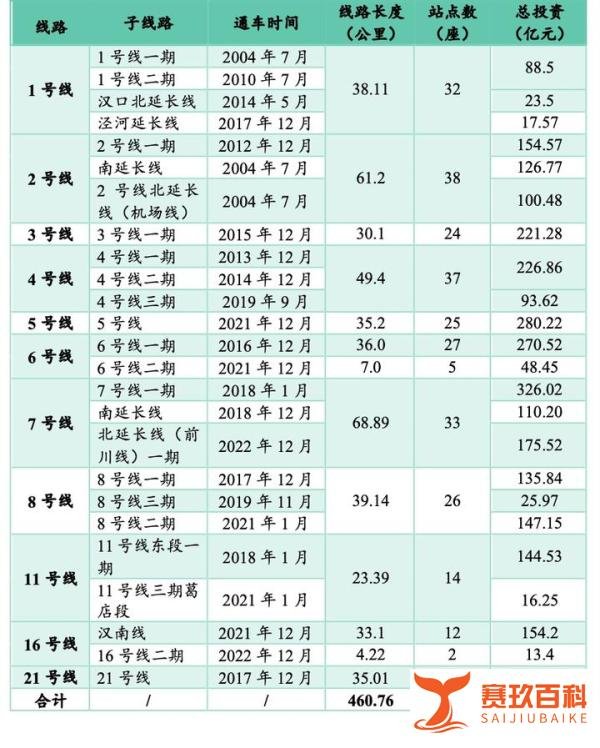
政策支持武汉市政府明确将地铁沿线地块资源一级开发收益用于轨道交通项目,通过《武政办〔2008〕137号》《武政〔2011〕78号》等文件保障资金闭环。2022年该业务收入占比超50%,成为盈利关键。
经济逻辑地铁建设提升沿线土地价值,土地溢价收益反哺运营亏损,形成“投资-增值-再投资”的良性循环。例如,2022年武汉地铁资源一级开发业务收入远超轨道交通运营业务成本,覆盖了大部分亏损。
业务类型包括物业租赁(商铺、写字楼、停车场)、通信系统租赁(运营商付费)、广告业务(站内、列车、围挡广告)等。2022年衍生业务收入占比约30%,成为重要补充。
收入结构物业租赁通过自持地块开发实现长期收益;通信系统租赁利用地铁空间资源获取稳定收入;广告业务则依托客流量吸引品牌投放。三项业务共同构成非票务收入体系。
收入覆盖成本2020-2022年,武汉地铁资源一级开发业务收入占比最高(超50%),衍生业务收入次之(约30%),轨道交通运营业务收入占比最低(约20%)。成本端则以轨道交通运营业务为主(约60%),资源一级开发业务成本占比约30%,衍生业务成本占比约10%。
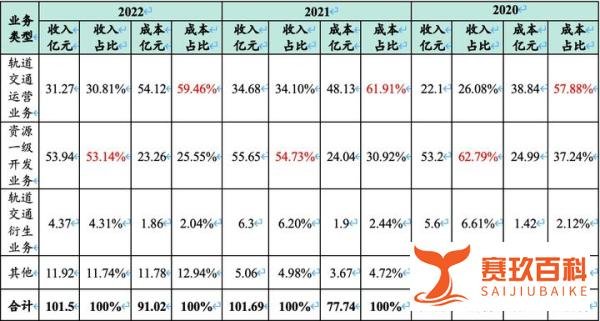
净利润来源扣除政府补助后,2022年武汉地铁净利润达14.83亿元,主要依赖资源一级开发业务的净收益弥补轨道交通运营亏损,同时衍生业务进一步增厚利润。
TOD与资源一级开发的关系TOD(以公共交通为导向的开发)模式以资源一级开发为基础,通过“地铁+物业”实现土地溢价最大化。武汉地铁通过控制土地开发节奏与地铁建设周期匹配,提升资产价值。
关键挑战
开发周期冲突:土地开发周期与地铁建设周期难以完全同步,需协调多方利益。
业务属性差异:轨道交通运营的公益属性与资源开发的市场化属性需平衡规划、审批和监管。
成功路径武汉地铁通过政策支持、资源整合和多元化经营,将TOD模式落地为可盈利的商业模型,为全球轨道交通行业提供了“公益属性+市场化运营”的参考案例。
总结:武汉地铁的盈利模式本质是“土地溢价反哺运营亏损+多元化非票务收入补充”,其核心在于通过资源一级开发业务实现土地价值变现,同时依托衍生业务拓展收入来源,最终形成覆盖成本并实现盈利的业务结构。